Pri dlhodobom ubytovaní je rozhodujúce správne rozlíšiť, či ide o poskytovanie ubytovacej služby, alebo o „holý“ prenájom nehnuteľnosti na bývanie. Od tohto rozlíšenia závisí nielen potreba živnostenského oprávnenia, ale aj daň z príjmov, DPH, miestna daň za ubytovanie a povinnosť používať pokladnicu eKasa.
„Holý“ prenájom bez hotelových alebo obdobných služieb je prenájmom nehnuteľností podľa § 6 ods. 3 ZDP (mimo živnosti). Ak však poskytujete ubytovanie ako službu a prijímate platby v hotovosti alebo inými platobnými prostriedkami nahrádzajúcimi hotovosť, povinnosť evidovať tržby v systéme eKasa sa spravidla uplatní.
Čo je dlhodobé ubytovanie
Dlhodobé ubytovanie môže mať v praxi viacero podôb. Samotná dĺžka pobytu ešte automaticky nerozhoduje o tom, či ide o prenájom alebo ubytovaciu službu. Posudzuje sa najmä charakter zmluvy, účel pobytu, rozsah poskytovaných služieb a spôsob, akým je nehnuteľnosť ponúkaná a prevádzkovaná.
„Holý“ prenájom bez týchto služieb je prenájmom nehnuteľností podľa § 6 ods. 3 ZDP (mimo živnosti).
Krátkodobý prenájom realizovaný cez platformy (Airbnb, Booking a pod.) sa v slovenskom práve typicky posudzuje ako poskytovanie ubytovacích služieb (t. j. podnikanie so živnostenským oprávnením), najmä ak súčasťou sú pravidelné služby „hotelového typu“ (upratovanie, lôžkoviny, check-in, vybavovanie hostí).
Rovnaké kritériá môžu byť dôležité aj pri dlhších pobytoch. Ak ubytovateľ zabezpečuje pravidelné upratovanie, výmenu posteľnej bielizne, odovzdanie a preberanie ubytovania, vybavovanie hostí alebo ďalšie služby typické pre ubytovacie zariadenie, môže ísť o poskytovanie ubytovania ako služby, aj keď hosť zostáva dlhšie.
Rozdiel medzi dlhodobým prenájmom a ubytovacou službou
| Oblasť | „Holý“ prenájom na bývanie | Ubytovacia služba |
|---|---|---|
| Charakter činnosti | prenájom nehnuteľností bez doplnkových služieb | poskytovanie ubytovania, prípadne so službami „hotelového typu“ |
| Živnostenské oprávnenie | mimo živnosti | spravidla živnostenské oprávnenie |
| Daň z príjmov | § 6 ods. 3 ZDP | § 6 ods. 1 ZDP |
| DPH | oslobodené pri nájme na bývanie | od 1. 1. 2025 sadzba DPH 5 % |
| Daň za ubytovanie | nepodlieha miestnej dani za ubytovanie | platí sa za ubytované prenocovania podľa pravidiel obce |
| eKasa | pri prenájme nehnuteľností (kód 68.20) hotovostné tržby nepodliehajú povinnosti evidencie v ORP/VRP | pri hotovostných tržbách sa povinnosť bežne uplatní |
Podlieha dlhodobý prenájom eKase?
Pre prenájom nehnuteľností (kód 68.20) zákon výslovne uvádza, že hotovostné tržby nepodliehajú povinnosti evidencie v ORP/VRP; pri ubytovacích službách však ide o inú zdaniteľnú službu, kde sa povinnosť bežne uplatní.
Pri „holom“ prenájme na bývanie teda samotné prijatie nájomného v hotovosti spravidla neznamená povinnosť používať eKasu, ak činnosť skutočne zostáva prenájmom nehnuteľnosti a nejde o poskytovanie ubytovacej služby.
Dôležité je, že rozhodnutie nezávisí iba od toho, či je pobyt označený ako dlhodobý. Rozhodujúca je skutočná povaha činnosti.
Kedy vzniká povinnosť eKasy pri ubytovaní
Ak poskytujete ubytovanie ako službu, prijaté hotovostné tržby sa spravidla evidujú v systéme eKasa (ORP/VRP), pokiaľ nejdete vo výnimke.
Činnosť ubytovacích služieb v súkromí spadá pod SK NACE kód č. 55.90.9 - Ubytovanie v ubytovniach a ostatné dočasné ubytovania, pričom tento druh služby je uvedený v spomínanej prílohe ako aj všetky ostatné podobné druhy poskytovania ubytovania spadajúce do kategórie SK NACE 55 - Ubytovanie.
Vzhľadom na uvedené máme za to, že pokiaľ budete vykonávať služby poskytovania v súkromí, vznikne vám povinnosť používať registračnú pokladnicu.
Pri posudzovaní povinnosti nie je smerodajný ročný príjem, ani počet plnení ročne, ale predmet podnikania.
Ak teda živnostník prevádzkuje ubytovacie zariadenie kategorizované ako ubytovanie v súkromí, prijíma príjem za ubytovanie v hotovosti a nejde o zákonnú výnimku, nízky počet pobytov ani príjem do 10-tisíc eur samy osebe povinnosť eKasy neodstraňujú.
Zmena pravidiel od 1. januára 2026
Dňa 3. decembra 2025 bol prijatý zákon o evidencii tržieb a o zmene a doplnení niektorých zákonov, ktorý nadobúda účinnosť 1. januára 2026.
Nahrádza doterajší zákon č. 289/2008 Z. z. o ERP a úpravu systému e-kasa klient.
S účinnosťou od 01. januára 2026 sa povinnosť používať pokladnicu ekasa vzťahuje na všetky služby uvedené v štatistickej klasifikácii ekonomických činností okrem služieb definovaných v ustanovení § 3 ods. 2 písm.
Jednou z najvýznamnejších zmien je zrušenie doterajšej prílohy zákona, ktorá obsahovala zoznam služieb oslobodených od povinnosti používať registračnú pokladnicu.
Od 1. 1. 2026 vzniká povinnosť evidovať tržbu v systéme eKasa pri poskytovaní všetkých služieb, ak je prijatá v hotovosti alebo prostredníctvom platobných nástrojov nahrádzajúcich hotovosť.
Praktický dopad: poskytovatelia služieb, ktorí sa doteraz spoliehali na výnimku z prílohy zákona, budú po novom povinní používať pokladnicu eKasa.
Pre ubytovacie služby je preto dôležité posúdiť nielen staršie pravidlá, ale aj aktuálne znenie zákona účinné od 1. januára 2026.
Čo sa považuje za tržbu
Za predávajúceho sa považuje fyzická alebo právnická osoba s oprávnením na podnikanie alebo na výkon inej samostatnej zárobkovej činnosti, ktorá prijíma tržbu za predaj tovaru alebo poskytovanie služby - bez ohľadu na trvalý pobyt alebo sídlo.
Tržbou je platba prijatá na predajnom mieste:
- v hotovosti,
- alebo náhradami hotovosti (typicky rôzne platobné prostriedky),
- vrátane bezhotovostnej platby platobným prostriedkom umožňujúcim nasnímanie platobného príkazu,
- aj preddavok alebo doplatok.
Pri ubytovaní môže byť tržbou nielen doplatok pri príchode alebo odchode hosťa, ale aj hotovostný preddavok prijatý na predajnom mieste.
Platba prevodom na účet a eKasa
Podnikateľ nemusí používať e-kasu, ak príjma za faktúry len bezhotovostné úhrady prevodom na účet.
Dôležité: Podnikateľ nemusí používať e-kasu, ak príjma za faktúry len bezhotovostné úhrady prevodom na účet.
Predávajúci, ktorý prijíma tržby za predaj tovaru alebo poskytovanie služby výlučne bezhotovostne (z bankového účtu kupujúceho na bankový účet predávajúceho) mimo predajného miesta na základe prijatého akéhokoľvek dokladu napr.
Ak hosť uhradí nájom alebo cenu za ubytovanie výlučne bankovým prevodom z účtu na účet, nejde o hotovostnú úhradu na predajnom mieste. Pri ubytovacej službe však treba posúdiť konkrétny spôsob prijatia platby, pretože platby kartou, QR kódom alebo iným prostriedkom nahrádzajúcim hotovosť môžu patriť do režimu evidencie tržieb.
Rozdiel medzi bankovým prevodom, kartou a QR platbou
E‑kasa je dnes jedinou zákonnou možnosťou, ako evidovať platby prijaté v hotovosti alebo inými platobnými prostriedkami, ktoré hotovosť nahrádzajú.
Pri platbe bankovým prevodom na účet mimo predajného miesta ide o inú situáciu než pri úhrade kartou cez terminál alebo QR platbou na predajnom mieste.
Tržbou je platba prijatá na predajnom mieste v hotovosti, alebo náhradami hotovosti, vrátane bezhotovostnej platby platobným prostriedkom umožňujúcim nasnímanie platobného príkazu.
Pri elektronických platbách preto treba sledovať nielen to, že peniaze prišli na bankový účet, ale aj použitý platobný nástroj, miesto prijatia platby a spôsob vystavenia dokladu.
Typy pokladníc eKasa
E-kasa alebo ORP (Online registračná pokladnica) je každá pokladnica, ktorá je napojená na portál Finančnej správy a podnikateľ tak môže zaznamenávať svoje tržby a následne ich zasielať na portál FS.
Každá eKasa má zabudované CHDÚ alebo chránené dátové úložisko, kde sa uchovávajú všetky transakcie a tržby, ktoré prejdú pokladňou.
Nový zákon zavádza širšiu kategorizáciu pokladničných riešení.
Pokladnicou eKasa sa rozumie:
- On-line registračná pokladnica (ORP) - hardvér + pokladničný program + chránené dátové úložisko, komunikujúca cez integračné rozhranie.
- Softvérová on-line registračná pokladnica (SORP) - pokladničný program a úložisko môžu byť aj vo vzdialenom prostredí (server), pričom komunikácia ide cez integračné rozhranie.
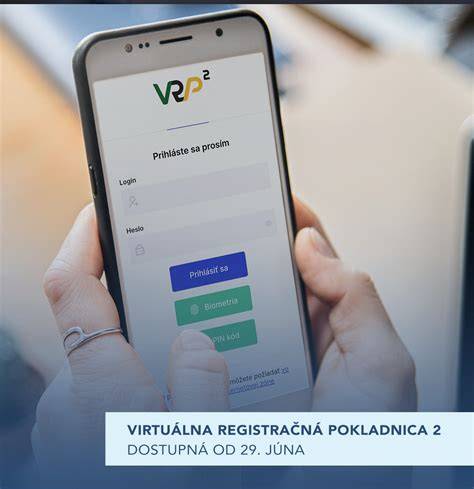
- Virtuálna registračná pokladnica (VRP) - služba zriadená Finančným riaditeľstvom SR (mobilná aplikácia alebo webové klientske prostredie).
Virtuálna registračná pokladnica (VRP) je bezplatnou aplikáciou Finančnej správy a je prijateľnou alternatívou eKasy.
Je možné ju využívať na mobile či tablete a spolu s eKasa tlačiarňou je tak podnikateľ v súlade so zákonom o používaní ERP.
Najjednoduchším spôsobom evidovania tržieb pre mnohých podnikateľov je využitie virtuálnej registračnej pokladnice (VRP) Finančnej správy SR.
Registrácia prebieha priamo cez portál finančnej správy a každá úhrada sa eviduje priamo v portáli FS SR, bez potreby pokladničného zariadenia či certifikovaného softvéru.
Virtuálna registračná pokladnica (VRP2) funguje práve cez mobil, tablet alebo počítač.
Využívanie VRP však má aj svoje úskalia - musí byť neustále online, je vhodná iba pre malých podnikateľov s menším množstvom tovaru a podobne.
Ako eKasa funguje
E‑kasa je systém online napojenia registračných pokladníc priamo na Finančnú správu SR, ktorý zabezpečuje evidenciu hotovostných tržieb v reálnom čase.
Pokladnica eKasa odosiela údaje o prijatej tržbe do systému Finančnej správy a v chránenom dátovom úložisku uchováva transakcie, ktoré cez pokladnicu prešli.
Zabraňujú tak nekalým praktikám podnikateľov, ktorí zámerne neevidujú svoje tržby.
Základná povinnosť: Predávajúci musí zaevidovať tržbu v systéme eKasa prostredníctvom pokladnice eKasa bez zbytočného odkladu po prijatí.
Pri prekročení zákonnej hraničnej doby odozvy (5 sekúnd) alebo pri výpadku pripojenia:
- pokladnica vystaví OFF-LINE doklad,
- údaje sa musia doposlať do systému eKasa v lehote do 96 hodín (alebo v lehote podľa rozhodnutia o odklade).
Ak na predajnom mieste nie je dostupné internetové pripojenie, podnikateľ môže podať žiadosť o povolenie odkladu zasielania údajov.
Po schválení môže údaje odosielať najneskôr do 30 dní odo dňa prijatia tržby.
Doklad pri úhrade ubytovania
Predávajúci je povinný kupujúcemu odovzdať pokladničný doklad v zmysle § 3 ods.
Doklad musí obsahovať zákonom presne definované údaje vrátane:
- kódu pokladnice eKasa,
- identifikácie predávajúceho (DIČ, IČ DPH),
- identifikátora dokladu,
- dátumu a času,
- položkového rozpísania tovaru alebo služby,
- sadzby a výšky dane,
- celkovej sumy,
- QR kódu a overovacieho kódu predávajúceho,
- povinného textu „OVERTE DOKLAD POMOCOU QR KÓDU“.
Áno, ak s tým kupujúci súhlasí a požiada o to pred vytlačením dokladu.
Pokladničný doklad je nielen zákonnou povinnosťou podnikateľa, ale aj dôležitým potvrdením pre spotrebiteľa.
Slúži ako potvrdenie o zaplatení za poskytnutú službu a tvorí nevyhnutnú súčasť reklamačného procesu.
Vklad a výber hotovosti
Každý vklad a výber hotovosti do pokladnice musí byť taktiež zaevidovaný v rámci ERP s vyhotovením dokladu ako „VKLAD“ a „VÝBER“.
Pri ubytovacom zariadení preto treba mať nastavenú aj evidenciu hotovosti vloženej do pokladnice a hotovosti z pokladnice vybratej.
Bezhotovostné platby od 1. marca 2026
Od 1. marca 2026 vzniká každému predávajúcemu povinnosť umožniť zákazníkovi realizovať bezhotovostnú úhradu pri každej tržbe presahujúcej 1 euro.
Táto povinnosť sa uplatní za splnenia nasledujúcich podmienok:
- predávajúci nemá povolený odklad zasielania údajov do systému eKasa,
- na predajnom mieste je dostupné internetové pripojenie,
- nevyskytla sa technická prekážka, ktorá by objektívne znemožnila bezhotovostnú platbu (napr. výpadok služby poskytovateľa platobných operácií, porucha terminálu).
Zákon neustanovuje konkrétny technický ani technologický spôsob realizácie bezhotovostnej platby.
Predávajúci si preto môže zvoliť akýkoľvek bezhotovostný platobný prostriedok, ktorý je štandardne používaný na trhu, najmä:
- platobné terminály (POS),
- mobilné terminály a aplikácie,
- QR platby,
- iné moderné formy digitálnych platieb.
Predávajúci eviduje prostredníctvom pokladnice eKasa výlučne tržby prijaté v hotovosti za úhrady faktúr a na všetkých faktúrach má uvedený QR kód s platobnými inštrukciami k úhrade.
V prípade, že predávajúci eviduje prostredníctvom pokladnice eKasa tržby prijaté v hotovosti za úhrady faktúry a QR kód si vie kupujúci naskenovať z nej, považuje sa tento spôsob v zmysle ustanovenia § 15 ods. 1 zákona o evidencii tržieb a predávajúci nie je povinný si zabezpečiť aj platobný terminál.
Nie. Zákon nevyžaduje platobný terminál.
Musíte mať funkčnú alternatívu.
Výnimky z povinnosti používať eKasu
Výnimky, ktoré zákon ponecháva, sa týkajú najmä špecifických kategórií tovarov (napr. ceniny, predaj prostredníctvom automatov, tovar na dobierku) alebo objektívnych prevádzkových obmedzení (vysokohorské zariadenia bez elektriny a prístupovej cesty, automatizované služby, finančné služby).
Rozhodnutie, či predávajúci musí používať pokladnicu eKasa, závisí na viacerých faktoroch:
- Povaha činnosti - Predávajúci si musí overiť, či jeho činnosť spadá pod definíciu podnikania alebo samostatne zárobkovej činnosti, a to na základe príslušných právnych predpisov.
- Oprávnenie na podnikanie - Predávajúci musí mať platné oprávnenie na podnikanie alebo iný doklad, ktorý ho oprávňuje vykonávať danú činnosť.
- Právna nejednoznačnosť v niektorých prípadoch - V prípade, že predávajúci vykonáva činnosť, ktorá nie je jednoznačne klasifikovaná ako podnikanie alebo samostatne zárobková činnosť, je potrebné aby sa predávajúci obrátil na gestorov príslušných právnych predpisov, ktoré vykonávajú dohľad nad daným odvetvím.
Na tých, ktorí poskytujú služby, ktoré tam uvedené nie sú, sa povinnosť nevzťahuje a môžu teda pokladničné doklady vystavovať manuálne.
Pri dlhodobom prenájme však treba najskôr preukázateľne určiť, že ide o prenájom nehnuteľnosti podľa kódu 68.20, a nie o ubytovaciu službu.
Oznámenie na predajnom mieste
Áno, platná legislatíva určila od 1. januára 2026 povinnosť predávajúcemu umiestniť na predajnom mieste oznámenie o povinnosti používať pokladnicu e-kasa.
Vzor oznámenie a pokyny k umiestneniu oznámenia sú zverejnené na portáli finančnej správy.
Ak nemáte povinnosť používať e-kasu, musíte na každom predajnom mieste vyvesiť oznámenie, že nie ste povinný používať elektronickú registračnú pokladnicu.
Pri dlhodobom prenájme bez predajného miesta treba posúdiť, či sa táto povinnosť v konkrétnom modeli vôbec uplatní.
Daň z príjmov pri dlhodobom prenájme
„Holý“ prenájom: príjem z prenájmu (§ 6 ods.
„Holý“ prenájom bez služieb (dlhodobé bývanie) je oslobodený od DPH, zdaňuje sa ako § 6 ods. 3 a nepodlieha miestnej dani za ubytovanie.
Ubytovanie (podnikanie): príjem SZČO zo živnosti (§ 6 ods. 1).
Daň z príjmov: § 6 ods. 1 (ubytovanie) vs. § 6 ods.
Pri podnikaní evidujete tržby a náklady (alebo paušál), zdaňujete ako § 6 ods.
Pri „holom“ prenájme sa príjem zaraďuje do režimu prenájmu, zatiaľ čo poskytovanie ubytovania ako služby patrí medzi príjmy zo živnosti.
DPH pri dlhodobom prenájme a ubytovaní
Ubytovacie služby od 1. 1. 2025 patria v SR do zníženej sadzby 5 % (zároveň došlo k zvýšeniu štandardnej sadzby na 23 % a k zrušeniu sadzby 10 %).
Pri nájme na bývanie ide o oslobodené plnenie, zatiaľ čo ubytovacia služba sa fakturuje v sadzbe 5 %.
Registrácia na DPH: povinná pri dosiahnutí obratu 50 000 € (s osobitnými pravidlami pre okamžitú registráciu pri 62 500 € a viacerými technickými lehotami).
Pri nižšom príjme alebo obrate nevzniká povinnosť registrácie na DPH iba preto, že poskytujete ubytovanie, ale treba sledovať zákonné hranice a charakter všetkých zdaniteľných plnení.
Kombinácia prenájmu a ubytovania
Miešanie režimov (časť roka ubytovanie, časť roka prenájom) je možné, no každý režim má iné DPH pravidlá a iné daňové zaradenie príjmov.
Pri kombinácii sledujte správnu fakturáciu (5 % pri ubytovaní vs. oslobodené pri nájme na bývanie), pomerné odpočty DPH a miestnu daň len za ubytované prenocovania.
Ak je jedna nehnuteľnosť počas časti roka využívaná na dlhodobé bývanie a počas inej časti roka na krátkodobé alebo službové ubytovanie, jednotlivé príjmy a náklady treba viesť oddelene podľa skutočného režimu.
Rozhodujúce je, aby fakturácia, účtovné alebo daňové záznamy, evidencia tržieb a zmluvná dokumentácia zodpovedali reálnemu spôsobu poskytovania.
Miestna daň za ubytovanie
Daň za ubytovanie je miestna daň podľa zákona č. 582/2004 Z. z.
Zavádza ju obec všeobecne záväzným nariadením.
Prevádzkovateľ (ubytovateľ) vyberá daň od hosťa a odvádza ju správcovi dane podľa pravidiel obce (sadzba za prenocovanie, termíny, registrácia ubytovateľa).
„Holý“ prenájom bez služieb (dlhodobé bývanie) nepodlieha miestnej dani za ubytovanie.
Pri ubytovacej službe sa miestna daň uplatňuje podľa všeobecne záväzného nariadenia konkrétnej obce a spravidla sa viaže na ubytované prenocovania.
Povinnosti voči cudzineckej polícii
Ubytovateľ je povinný overiť totožnosť cudzinca, viesť knihu ubytovaných a doručiť hlásenie pobytu cudzinca na oddelenie cudzineckej polície v lehote (štandardne do piatich dní), s možnosťou elektronického podania.
Táto povinnosť súvisí s poskytovaním ubytovania a nepatrí medzi typické povinnosti prenajímateľa, ktorý poskytuje iba dlhodobý prenájom bytu na bývanie.
Digitálne platformy a DAC7
Od roku 2023 digitálne platformy (Airbnb, Booking ap.) reportujú údaje o predajcoch/hostiteľoch daňovým správam EÚ podľa smernice DAC7 - spravidla každý január za predchádzajúci rok.
Reportovanie údajov platformou nenahrádza povinnosti ubytovateľa. Hostiteľ musí samostatne posúdiť živnostenské oprávnenie, daň z príjmov, DPH, miestnu daň za ubytovanie, evidenciu tržieb a prípadné povinnosti voči cudzineckej polícii.
Praktický postup pre prenajímateľa alebo ubytovateľa
- Určte, či poskytujete „holý“ prenájom, alebo ubytovaciu službu.
- Skontrolujte zmluvy, inzertné texty, cenník a rozsah poskytovaných služieb.
- Pri ubytovacej službe overte živnostenské oprávnenie.
- Určte, akým spôsobom hostia platia: bankovým prevodom, v hotovosti, kartou alebo QR platbou.
- Ak prijímate tržby podliehajúce evidencii, zriaďte ORP, SORP alebo VRP.
- Pri hotovostnej úhrade zaevidujte tržbu bez zbytočného odkladu a odovzdajte pokladničný doklad.
- Pri výpadku pripojenia postupujte podľa pravidiel pre OFF-LINE doklad a dodatočné odoslanie údajov.
- Overte povinnosti voči obci pri dani za ubytovanie.
- Pri ubytovaní cudzincov overte totožnosť, veďte knihu ubytovaných a odošlite hlásenie pobytu v zákonnej lehote.
- Pri kombinácii prenájmu a ubytovania veďte jednotlivé režimy oddelene.
Sankcie za porušenie povinností
Porušenie povinností eKasa: pokuta 1500-20 000 €, pri opakovaní až 40 000 €.
Neumožnenie bezhotovostnej platby: pokuta do 1 500 €, pri opakovaní do 15 000 €.
Zákaz činnosti: zákaz predaja na až 72 hodín.
Zrušenie živnosti: pri opakovanom a závažnom porušovaní.
Ak nepoužívate e-kasu a prijímate platby v hotovosti, hrozí vám pokuta od 100 € do 10 000 € podľa závažnosti porušenia.
Pri posudzovaní sankcií je potrebné vychádzať z aktuálne účinného zákona a konkrétneho porušenia povinnosti.
Najčastejšie omyly pri dlhodobom ubytovaní
- „Mám nízky príjem, preto eKasu nepotrebujem.“ Pre posúdenie povinnosti nie je smerodajný ročný príjem, ani počet plnení ročne, ale predmet podnikania.
- „Pobyt je dlhodobý, preto ide vždy o prenájom.“ Dĺžka pobytu sama osebe nerozhoduje; významný je rozsah poskytovaných služieb a skutočný charakter činnosti.
- „Airbnb alebo Booking vyrieši všetky daňové povinnosti.“ Digitálne platformy reportujú údaje podľa DAC7, ale povinnosti hostiteľa tým nezanikajú.
- „Platba na účet nikdy nesúvisí s eKasou.“ Treba rozlíšiť čistý bankový prevod mimo predajného miesta od platby kartou alebo QR kódom na predajnom mieste.
- „Pokladničný doklad možno nahradiť faktúrou.“ Pri tržbe podliehajúcej evidencii treba postupovať podľa pravidiel zákona o evidencii tržieb.
- „Pri eKase je vždy potrebný platobný terminál.“ Zákon neustanovuje konkrétny technický ani technologický spôsob realizácie bezhotovostnej platby.
Pri pochybnostiach treba vyhodnotiť konkrétny model prenajímania, spôsob prijímania platieb, poskytované služby, klasifikáciu činnosti a aktuálne účinné znenie právnych predpisov.
tags: #dlhodobe #ubytovanie #ekasa